経理/簿記試験

簿記で役立つリース取引の仕訳と仕組みは?練習問題アリ

リース問題の解答

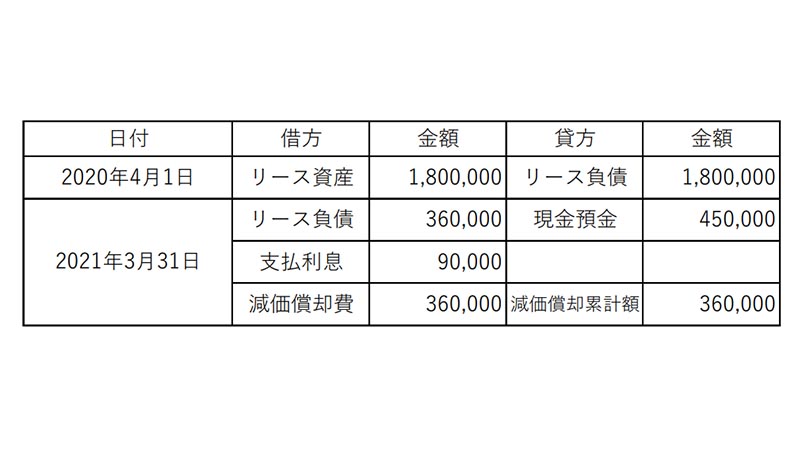
<解答>

<解説>

先述した仕訳のかたちの通りになっています。利息は定額法ですので、

(450,000×5-1,800,000)÷5=90,000

と計算できます。

次に減価償却ですが、ここで迷われた方もいらっしゃるかもしれません。

このリース取引は所有権が移転しません。ですので、資産を耐用年数が満了するまで所有していません。つまり、減価償却を計算する際の年数はリース期間となります。

仮に、所有権が移転する場合は耐用年数をそのまま計算に使用するため、注意が必要です。


いかがでしたでしょうか。リース取引を学ぶにあたり重要なのは、リース取引の種類とその構造を理解し、簿記検定の本番ではどの種類に該当するのか問題に応じて適切に半田段することで。ここで学んだものはリース取引の一部です。まだまだ複雑な計算がある問題もありますので、まずはここで基礎を固めましょう。ぜひ頑張ってください。

Biz人 編集部 経理応援隊/簿記応援隊

経理実務や簿記の試験対策に役立つ知識を提供します。

人気Articles

  1. 消費税の課税対象の判断時の落とし穴

  2. 簿記3級試験に出ることも!会計記録の基礎である「伝票」とは?

  3. 株式投資で資産を増やす方法:初心者が知っておくべき始め方と注意点

  4. 【合格率の推移あり】日商簿記2級の難易度は?試験対策は?

  5. 投資用マンションで失敗しないリスク最小化5選

  6. 減価償却のやり方は?役割や記帳方法まで徹底解説!

  7. PEST分析とは?目的・必要性や分析のやり方について具体例を交えてわかりやすく解説!

  8. 経理の仕事は何に役立っているの?仕訳処理とその活用方法を解説!

  9. 簿記1級の鬼畜問題3選と解ける力を身に着ける方法

  10. マーケティング5.0とは?マーケティング1.0~4.0の変遷をあわせて解説